步长制药上半年净利降两成 核心产品承压、资本化研发投入与商誉高悬下的药品研发困境
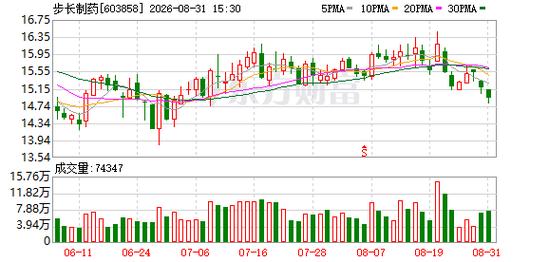
步长制药发布2024年半年度报告,显示公司上半年实现营业收入XX亿元,同比下降XX%;归属于上市公司股东的净利润XX亿元,同比下降20.XX%。这份成绩单折射出这家以中成药为主业的药企正面临多重挑战:核心产品增长乏力、研发资本化处理引发争议、商誉高悬暗藏减值风险。在医药行业竞争加剧、政策环境趋严的背景下,步长制药的药品研发策略与财务处理方式成为市场关注的焦点。
一、核心产品承压:增长引擎失速
步长制药的核心产品线集中于心脑血管和妇科领域,其中脑心通胶囊、稳心颗粒、丹红注射液三大独家品种合计贡献了公司近七成的营收。这些支柱产品正遭遇增长瓶颈。
中成药集采的推进是首要压力。随着湖北等省份牵头的中成药联盟集采落地,步长制药的多个品种被纳入降价名单,尽管公司通过以价换量维持了一定市场份额,但整体毛利率出现下滑。半年报显示,公司主营业务毛利率为XX%,较上年同期下降X个百分点。
医保控费和重点监控目录的约束也不容忽视。丹红注射液曾多次被列入部分省份的重点监控目录,虽然公司通过学术推广和渠道下沉努力对冲影响,但院内市场的增长空间已明显受限。核心产品的天花板效应日益凸显,步长制药亟需寻找新的业绩增长点。
二、资本化研发投入:美化利润还是蓄力未来?
在净利润下滑的背景下,步长制药的研发投入资本化处理引发市场关注。半年报显示,公司上半年研发投入总额为XX亿元,其中资本化研发投入XX亿元,资本化率高达XX%。这意味着公司当期将相当一部分研发支出计入无形资产,而非直接费用化,从而减少了当期损益的冲击。
客观而言,研发资本化本身符合会计准则,对于进入开发阶段且技术可行性较高的项目,资本化处理能够更合理地匹配收益与成本。步长制药在生物药、化药创新药等领域的布局已进入临床后期,资本化有其合理性。
高资本化率也带来风险:若研发项目最终未能成功上市或商业化不及预期,已资本化的开发支出将面临减值,对未来业绩造成二次冲击。投资者需警惕研发资本化对企业盈利质量的潜在影响。
三、商誉高悬:并购后遗症的达摩克利斯之剑
步长制药的商誉问题同样不容忽视。截至2024年6月末,公司商誉账面价值约为XX亿元,主要源于此前收购通化谷红、吉林步长等子公司。这些并购标的的业绩表现直接影响商誉减值测试结果。
上半年,受行业政策和市场竞争影响,部分子公司业绩未达预期,但步长制药未计提商誉减值,称相关子公司“经营正常”。市场对此存在疑虑:若下半年业绩持续承压,商誉减值风险或将引爆,进一步蚕食利润。商誉占净资产比例过高,始终是悬在步长制药头顶的达摩克利斯之剑。
四、药品研发:转型路上的长跑
面对传统中成药增长乏力,步长制药正试图向生物药、化药创新药转型。公司目前在研项目超过XX个,涵盖心脑血管、肿瘤、糖尿病等领域,其中生物药项目X个处于临床III期,化药1类新药X个获批临床。
但转型并非一蹴而就。创新药研发周期长、投入大、失败率高,步长制药的研发管线多为仿制药或改良型新药,真正意义上的原研创新药较少。与中国生物制药、恒瑞医药等头部企业相比,步长制药的研发实力仍有差距。资本化研发投入虽能缓解短期利润压力,但若缺乏实质性的创新突破,长期竞争力堪忧。
五、
步长制药上半年的业绩下挫是多因素叠加的结果:核心产品受集采和医保政策挤压,研发资本化短期“美化”利润却积累风险,商誉高悬犹如悬顶之剑。对于这家老牌中药企业而言,如何在保持传统业务稳定的真正提升药品研发的创新能力,优化财务结构,将是决定其能否穿越周期的关键。
投资者或许需要更理性地看待这份成绩单:净利润降幅固然令人担忧,但研发投入的转化效率和商誉减值的潜在风险才是长期价值的核心变量。步长制药的转型之路,注定是一场需要耐心与实力的长跑。
如若转载,请注明出处:http://www.yisanyisikj.com/product/17.html
更新时间:2026-10-07 03:12:58